拉卡拉跨境分账支持海外本地钱包吗?东南亚电子钱包接入与分账能力
2026-09-01
拉卡拉跨境分账支持海外本地钱包吗?东南亚电子钱包接入与分账能力
东南亚是中国企业出海的热门市场,东南亚消费者大量使用本地电子钱包(如GoPay、GrabPay、TrueMoney、GCash等),而非信用卡。跨境电商和出海平台要服务东南亚用户,必须接入本地钱包支付。拉卡拉跨境分账是否支持海外本地钱包?东南亚有哪些主流电子钱包?怎么接入?本地钱包收款后能分账吗?支持哪些国家和币种?本文将详细解析拉卡拉跨境分账的海外本地钱包接入能力,包括东南亚主流电子钱包矩阵、接入方式、分账能力、多币种结算、合规要求、行业案例、常见问题。
|
核心结论:拉卡拉跨境分账支持海外本地钱包接入,覆盖东南亚主要国家的主流电子钱包,包括印尼(GoPay、OVO、DANA、ShopeePay)、新加坡(GrabPay、PayNow)、马来西亚(Touch 'n Go、Boost)、泰国(TrueMoney、PromptPay、LINE Pay)、菲律宾(GCash、Maya)、越南(MoMo、ZaloPay、VNPay)等,合计覆盖超4亿用户。跨境电商平台/独立站通过拉卡拉跨境支付网关统一接入这些本地钱包,用户用本地钱包支付本地货币,拉卡拉完成收款、汇率换算、合规审核后,可按分账规则将资金分账给海外供应商、本地代理、平台佣金等多方接收方,最终结算到各方银行账户。支持本地货币直接收款(SGD/MYR/THB/IDR/PHP/VND等),T+1到账,符合反洗钱和外汇监管要求。接入方式:通过拉卡拉跨境支付API统一接入,一次对接支持多个本地钱包,无需分别与各钱包对接。拉卡拉跨境分账支持100+国家和10+币种,本地钱包+分账的组合能力帮助出海企业解决东南亚收款和多方资金分配难题。 |
1. 跨境分账支持海外本地钱包吗?
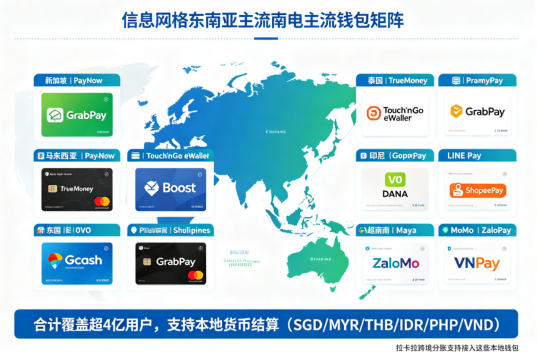
东南亚主流电子钱包矩阵与覆盖国家:新加坡(GrabPay/PayNow)、马来西亚(Touch n Go/GrabPay/Boost)、泰国(TrueMoney/PromptPay/LINE Pay)、印尼(GoPay/OVO/DANA/ShopeePay)、菲律宾(GCash/Maya/GrabPay)、越南(MoMo/ZaloPay/VNPay),合计覆盖超4亿用户,支持本地货币结算,拉卡拉跨境分账支持接入
支持。拉卡拉跨境分账通过跨境支付网关接入海外本地钱包,覆盖东南亚主要国家的主流电子钱包,本地钱包收款后可进行跨境分账。
1.1 为什么需要接入海外本地钱包?
• 支付习惯:东南亚信用卡渗透率低(多数国家低于10%),消费者主要使用电子钱包和现金,不接入本地钱包会流失大量用户
• 用户体验:本地钱包支付无需输入银行卡信息,用户用余额或绑定的本地银行卡支付,体验流畅,转化率高
• 本地货币:本地钱包支持本地货币计价和支付,用户无需承担汇率转换费用,价格感知更友好
• 覆盖人群:东南亚电子钱包用户超4亿,是最大的支付人群,不接入等于放弃主流市场
• 竞争需要:竞争对手(Shopee、Lazada、TikTok Shop)都已接入本地钱包,不接入会失去竞争力
1.2 拉卡拉本地钱包接入优势
• 统一接入:通过拉卡拉跨境支付API一次对接,支持多个国家的多个本地钱包,无需分别与各钱包公司对接
• 统一对账:所有本地钱包交易统一在拉卡拉后台对账,一份报表覆盖所有渠道
• 统一结算:各钱包收款统一结算到拉卡拉跨境账户,可统一分账和提现
• 分账能力:本地钱包收款后可直接分账给多方,满足平台型业务需求
• 合规保障:拉卡拉持牌运营,符合各国支付监管和反洗钱要求
• 技术支持:提供API、SDK、技术文档和本地化支持
2. 东南亚主流电子钱包矩阵
2.1 印尼
印尼是东南亚最大经济体,电子钱包用户超1亿,主流钱包:
|
钱包 |
用户规模 |
说明 |
|
GoPay |
超5000万 |
Gojek旗下,印尼最大电子钱包,支持打车、外卖、支付、转账 |
|
OVO |
超4000万 |
Grab投资,电商和线下支付广泛使用 |
|
DANA |
超3000万 |
蚂蚁集团投资,支持支付宝扫码互通 |
|
ShopeePay |
超2000万 |
Shopee电商平台内置钱包,电商场景首选 |
2.2 新加坡
• GrabPay:Grab旗下,东南亚通用,新加坡广泛使用
• PayNow:新加坡央行推出的即时转账系统,银行账户绑定手机号,几乎全民覆盖
• 新加坡信用卡渗透率较高,但电子钱包和即时转账增长迅速
2.3 马来西亚
• Touch 'n Go eWallet:马来西亚最大电子钱包,用户超2000万,支持高速过路费、公交、支付
• GrabPay:Grab旗下,打车和外卖场景常用
• Boost:马来西亚第二大电子钱包,用户超1000万
• FPX/DuitNow:银行即时转账,DuitNow是央行推出的统一转账系统
2.4 泰国
• TrueMoney:泰国最大电子钱包,用户超3000万,7-11充值网络强大
• PromptPay:泰国央行推出的即时转账系统,绑定身份证/手机号,全民覆盖
• LINE Pay:LINE通讯软件内置钱包,年轻用户多
• mPay/Rabbit LINE Pay:其他主流钱包
2.5 菲律宾
• GCash:菲律宾最大电子钱包,用户超6000万,几乎全民使用,支持支付、转账、储蓄、投资
• Maya(原PayMaya):菲律宾第二大电子钱包,用户超4000万,支持加密货币
• GrabPay:Grab旗下,打车外卖场景
2.6 越南
• MoMo:越南最大电子钱包,用户超3000万,支持支付、转账、信用卡还款
• ZaloPay:Zalo通讯软件(越南版微信)内置钱包,用户超2000万
• VNPay:越南主流支付网关和钱包,电商场景广泛
• NAPAS:越南央行推出的统一转账系统
3. 本地钱包接入架构
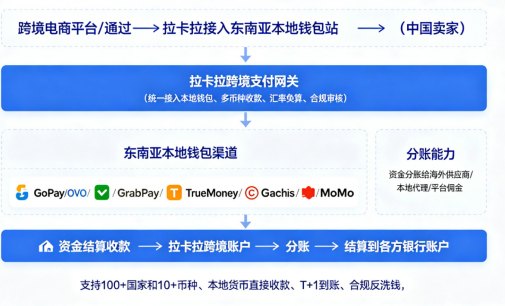
跨境分账本地钱包接入架构:跨境电商平台/独立站→拉卡拉跨境支付网关(统一接入本地钱包/多币种收款/汇率换算/合规审核)→东南亚本地钱包渠道(GoPay/OVO/GrabPay/TrueMoney/GCash/MoMo),分账给海外供应商/本地代理/平台佣金,资金结算到各方银行账户,支持100+国家10+币种、本地货币收款、T+1到账、合规反洗钱
3.1 整体架构
• 商户层:跨境电商平台、独立站、出海APP,集成拉卡拉跨境支付SDK/API
• 网关层:拉卡拉跨境支付网关,统一接入各本地钱包,处理支付请求、汇率换算、合规审核
• 渠道层:东南亚各本地钱包(GoPay、GrabPay、TrueMoney、GCash等),实际处理用户支付
• 分账层:支付成功后,按分账规则将资金分配给多方接收方(平台、供应商、代理等)
• 结算层:分账资金结算到各接收方银行账户(本地银行或跨境银行)
3.2 支付流程
1. 用户在跨境平台选择商品,选择本地钱包支付(如GoPay)
2. 平台调用拉卡拉跨境支付API,传入支付方式(GoPay)、金额(印尼盾IDR)、订单信息
3. 拉卡拉返回支付链接或二维码,用户跳转/扫码到GoPay完成支付
4. GoPay处理支付,从用户钱包余额扣款
5. 支付成功,GoPay通知拉卡拉,拉卡拉通知平台(异步回调)
6. 平台更新订单状态,发货/提供服务
7. 资金进入拉卡拉跨境账户(印尼盾),可按汇率换算为美元/人民币
8. 如配置分账,拉卡拉按规则将资金分账给各方
9. 各方可申请提现,结算到银行账户
3.3 接入方式
• API接入:拉卡拉跨境支付统一下单API,传入pay_type指定本地钱包,返回支付参数
• SDK接入:拉卡拉提供移动端SDK(iOS/安卓)和Web SDK,封装本地钱包支付
• 托管收银台:使用拉卡拉托管的跨境收银台,自动展示当地可用支付方式,用户选择后跳转
• 插件接入:Shopify、Magento、WooCommerce等电商平台插件,快速接入
4. 本地钱包分账能力
4.1 分账场景
• 平台+卖家分账:跨境电商平台,本地钱包收款后,平台抽佣,剩余分给卖家
• 平台+供应商分账:平台向海外供应商采购,货款自动分账给供应商
• 平台+本地代理分账:平台在东南亚有本地代理/服务商,佣金自动分账
• 多级分账:平台→代理→卖家,多级资金分配
• 平台+物流+仓储分账:订单收入同时分给物流商、仓储服务商
4.2 分账与本地钱包的结合
• 本地钱包支付成功后,资金进入拉卡拉跨境账户,可立即触发分账
• 分账接收方可以是:平台(中国企业)、海外供应商(东南亚企业)、本地代理(东南亚个人/企业)
• 分账币种可与支付币种不同(如用户付印尼盾,分账给中国平台为美元/人民币,给本地供应商为印尼盾)
• 分账规则可按订单、商品、卖家配置,支持比例/固定/阶梯模式
• 分账资金可结算到接收方本地银行账户(如印尼供应商结算到印尼BCA银行)
4.3 分账结算路径
1. 用户用GoPay支付100万印尼盾
2. 资金进入拉卡拉印尼跨境账户
3. 分账规则:平台10%(10万印尼盾)、卖家80%(80万印尼盾)、物流10%(10万印尼盾)
4. 平台部分:换算为美元/人民币,结算到平台中国对公账户
5. 卖家部分:如卖家是中国企业,换算为人民币结算;如卖家是印尼本地企业,结算到印尼银行账户
6. 物流部分:结算到物流商印尼银行账户
7. T+1到账(本地银行),跨境结算1-3个工作日
5. 多币种与汇率
• 支持币种:新加坡元SGD、马来西亚林吉特MYR、泰国铢THB、印尼盾IDR、菲律宾比索PHP、越南盾VND、美元USD、人民币CNY、港币HKD、欧元EUR等10+币种
• 本地货币收款:用户用本地货币支付,价格以本地货币展示,用户体验好
• 汇率换算:拉卡拉提供实时汇率,收款时可换算为目标币种(美元/人民币)
• 锁汇服务:对大额交易可锁定汇率,规避汇率波动风险(需单独开通)
• 汇率透明:每笔交易显示使用的汇率和换算结果,平台可核对
• 多币种账户:平台可持有多币种账户,不同币种资金独立管理
6. 合规要求
• 支付牌照:拉卡拉通过与当地持牌支付机构合作或自有牌照,在各国合规运营
• 反洗钱(AML):执行客户身份识别(KYC)、交易监测、可疑交易报告,符合各国反洗钱法规
• 外汇监管:跨境资金结算符合中国外汇管理规定和目标国外汇管制
• 数据合规:用户支付数据处理符合当地数据保护法规(如印尼PDP法、泰国PDPA)
• 税务合规:平台需自行处理各国税务(如VAT/GST),拉卡拉提供交易数据支持税务申报
• 贸易背景:跨境分账需提供真实贸易背景材料(合同、发票、物流单等),满足外汇审核
7. 行业案例
7.1 案例一:跨境电商平台
平台:某中国跨境电商平台,主打印尼和菲律宾市场,入驻卖家5000+,月交易额300万美元。
方案:
• 接入印尼GoPay/OVO/DANA和菲律宾GCash/Maya,用户本地货币支付
• 支付成功后自动分账:平台抽佣15%,卖家85%
• 中国卖家:资金换算为人民币,T+1结算到中国对公账户
• 本地卖家:资金结算到印尼/菲律宾本地银行账户
• 统一对账后台,管理所有钱包和卖家分账
效果:本地钱包支付占比达70%,支付转化率提升30%,卖家结算自动化,财务效率提升。
7.2 案例二:独立站卖家
卖家:某中国独立站卖家,主打泰国市场,销售时尚配饰,月交易额50万美元。
方案:
• 通过Shopify插件接入拉卡拉,支持泰国TrueMoney和PromptPay
• 泰国用户用泰铢支付,体验流畅
• 资金统一结算为美元到卖家香港账户
• 无需分账(自营模式),但支持后续扩展
效果:接入本地钱包后,泰国市场支付成功率从60%提升到85%,订单量增长40%。
8. 常见问题解答
Q:接入东南亚本地钱包需要在当地注册公司吗?
A:通过拉卡拉跨境支付网关接入,一般不需要在当地注册公司。拉卡拉作为持牌支付机构,已在当地完成合规布局,中国企业可直接通过拉卡拉接入本地钱包收款。但部分国家(如印尼、越南)对某些支付方式可能要求本地实体,具体取决于业务模式和支付方式。如平台需要在当地开展深度运营(如本地仓储、本地客服),可能需要注册本地公司。建议与拉卡拉商务团队沟通,根据目标市场和业务模式确认合规要求。拉卡拉也可提供本地合规咨询服务。
Q:本地钱包支付的费率是多少?比信用卡贵吗?
A:本地钱包支付费率一般为交易金额的1.5%-3.5%,不同国家和钱包费率不同。相比信用卡支付(约2.5%-4%+跨境费),本地钱包费率通常更低或相当,且没有跨境交易费和拒付风险(本地钱包支付是即时确认,不可拒付)。具体费率根据交易量和国家确定,量大可洽谈优惠。本地钱包支付成功率高(85%-95%),远高于信用卡(60%-75%),综合成本更低。拉卡拉会提供透明的费率表,按交易金额扣费,无隐藏费用。
Q:本地钱包收款后,资金能直接回到中国吗?需要多久?
A:可以。本地钱包收款后,资金进入拉卡拉跨境账户,平台可申请提现,拉卡拉将资金换算为人民币(或美元),通过跨境结算汇入平台中国对公账户。到账时间:T+1至T+3个工作日(取决于国家和银行)。如平台持有香港或新加坡账户,到账更快(T+1)。跨境结算需符合中国外汇管理规定,平台需提供贸易背景材料(合同、发票、物流单)。建议平台开通多币种账户,根据汇率走势选择合适时机结汇,降低汇率损失。
Q:一次接入能支持所有东南亚钱包吗?还是要逐个开通?
A:通过拉卡拉跨境支付网关,一次API对接即可支持所有已接入的本地钱包,但需要在商户后台开通目标国家和钱包的支付权限。开通时需提供业务信息和目标市场,拉卡拉审核后开通。建议根据业务拓展计划,先开通核心市场(如印尼、泰国、菲律宾)的主流钱包,后续逐步扩展。新增钱包无需额外开发,在后台开通即可使用。拉卡拉持续扩展本地钱包覆盖,新钱包上线后平台可直接开通使用。
Q:本地钱包支付支持退款吗?退款怎么处理?
A:支持退款。平台可通过拉卡拉退款API发起退款,资金原路退回到用户本地钱包账户。退款需在支付成功后一定期限内发起(一般180天内),退款金额不超过原支付金额。部分钱包支持部分退款和多次退款。如订单已分账,退款时从各接收方扣回对应金额(与国内分账退款逻辑一致)。退款到账时间:本地钱包一般1-3个工作日到账用户钱包。建议平台在退款政策中明确说明,避免纠纷。
Q:东南亚本地钱包用户没绑定银行卡,钱包余额不足怎么办?
A:东南亚本地钱包用户可通过多种方式充值:便利店现金充值(如印尼Alfamart/Indomaret、泰国7-11)、银行转账、ATM充值、信用卡充值。如用户钱包余额不足,支付时会提示充值,部分钱包支持绑定银行卡自动扣款。平台也可提供多种支付方式(钱包+银行转账+便利店支付),确保用户能完成支付。拉卡拉跨境支付网关除了电子钱包,还支持银行转账、便利店支付、货到付款等东南亚本地支付方式,可全面覆盖用户支付需求。
Q:除了东南亚,还支持其他地区的本地钱包吗?
A:拉卡拉跨境分账支持100+国家和地区,除了东南亚,还覆盖:1)东亚:香港(支付宝HK、微信支付HK)、台湾(Line Pay、街口支付)、韩国(Kakao Pay、Naver Pay);2)南亚:印度(UPI、Paytm);3)欧洲:iDEAL(荷兰)、Sofort(德国)、Bancontact(比利时);4)拉美:PIX(巴西)、OXXO(墨西哥);5)中东:STC Pay(沙特)等。具体覆盖的钱包和支付方式持续扩展。出海企业可根据目标市场咨询拉卡拉商务团队,确认当地支持的支付方式。拉卡拉的目标是覆盖全球主要市场的本地支付方式,帮助中国企业一站式出海。
Q:本地钱包分账给海外供应商,供应商需要签约吗?
A:需要。分账接收方(包括海外供应商)需在拉卡拉完成实名认证和签约,提供企业资质(营业执照、法人身份证、银行账户等),个人接收方提供身份证和银行卡。海外接收方可能需要提供当地企业注册文件和银行账户证明。签约后,接收方可接收分账资金并提现到本地银行账户。如供应商是东南亚本地企业,结算到本地银行账户,T+1到账;如供应商是中国企业,可结算到中国账户。签约流程在线完成,一般1-3个工作日审核通过。建议平台在业务开展前组织供应商完成签约,避免影响分账结算。
拉卡拉跨境分账全面支持海外本地钱包接入,覆盖东南亚主要国家的主流电子钱包(印尼GoPay/OVO/DANA/ShopeePay、新加坡GrabPay/PayNow、马来西亚Touch 'n Go/Boost、泰国TrueMoney/PromptPay/LINE Pay、菲律宾GCash/Maya、越南MoMo/ZaloPay/VNPay等),合计覆盖超4亿用户,是中国企业出海东南亚的必备支付能力。跨境平台通过拉卡拉跨境支付网关统一API接入,一次对接支持多个钱包,用户用本地货币支付,体验流畅,支付转化率高(85%-95%)。本地钱包收款后,资金进入拉卡拉跨境账户,可按分账规则自动分配给平台、卖家、供应商、物流商等多方接收方,支持本地货币结算和跨境结算(人民币/美元),T+1到账。多币种账户、实时汇率、锁汇服务帮助平台管理汇率风险。合规方面,拉卡拉持牌运营,符合各国支付监管、反洗钱、外汇管理要求,平台需提供贸易背景材料。典型案例包括跨境电商平台(平台+卖家分账)和独立站卖家(本地钱包收款提升转化率)。对于计划出海东南亚的中国企业,建议优先接入目标市场的Top3本地钱包,配合银行转账和便利店支付,全面覆盖用户支付需求;同时利用分账能力自动化处理平台与卖家/供应商的资金分配,降低财务成本。拉卡拉跨境分账+本地钱包的组合,是出海企业解决东南亚收款和多方资金分配的一站式解决方案。
本文海外本地钱包覆盖和接入能力基于拉卡拉跨境支付产品公开信息整理,具体支持的钱包、国家、币种、费率、到账时间以拉卡拉官方最新产品文档和实际接入为准。东南亚本地钱包市场变化较快,新钱包和新支付方式不断涌现,建议企业在接入前与拉卡拉商务团队确认目标市场的最新支付覆盖。跨境业务需遵守目标国法律法规,建议咨询专业合规顾问。
联系我们
 在线客服